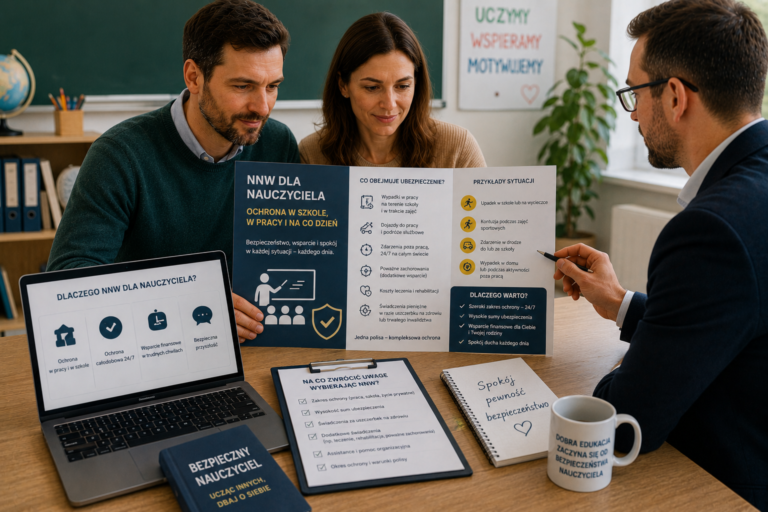
Praca nauczyciela nie kojarzy się z zawodem szczególnie niebezpiecznym, ale codzienne obowiązki mogą prowadzić do wielu nieprzewidzianych zdarzeń. Upadek na schodach, poślizgnięcie na szkolnym korytarzu, uraz podczas wycieczki, wypadek w drodze do pracy czy kontuzja podczas zajęć sportowych mogą spowodować czasową lub trwałą utratę sprawności. Ubezpieczenie NNW dla nauczyciela może stanowić dodatkowe zabezpieczenie finansowe na wypadek takich sytuacji.
NNW nie zastępuje publicznej opieki zdrowotnej, prywatnego pakietu medycznego ani świadczeń związanych z wypadkiem przy pracy. Jest oddzielnym ubezpieczeniem, które może zapewnić wypłatę określonego świadczenia po wystąpieniu następstw nieszczęśliwego wypadku.
Przed wyborem warto zwrócić uwagę przede wszystkim na sumę ubezpieczenia, sposób obliczania świadczenia za trwały uszczerbek, zakres urazów, rehabilitację, pobyt w szpitalu oraz dodatkowe świadczenia. Dostępne możliwości można sprawdzić przez Porównywarka ubezpieczeń Poliseo, uwzględniając charakter pracy i indywidualne potrzeby nauczyciela.
Czym jest NNW dla nauczyciela
NNW to ubezpieczenie następstw nieszczęśliwych wypadków.
Jego podstawowym zadaniem jest wypłata świadczenia, jeżeli w wyniku zdarzenia objętego ochroną ubezpieczony dozna określonych konsekwencji zdrowotnych.
Może to być między innymi trwały uszczerbek na zdrowiu, uraz wymagający leczenia albo inne następstwo wskazane w warunkach polisy.
Wariant przeznaczony dla nauczyciela może być dopasowany do osoby pracującej w szkole, przedszkolu lub innej placówce edukacyjnej. Nie należy jednak zakładać, że sama nazwa produktu oznacza identyczny zakres w każdej ofercie.
Najważniejsze są konkretne świadczenia oraz zasady ich wypłaty.
Czy nauczyciel musi mieć indywidualne NNW
Indywidualne NNW dla nauczyciela nie jest tym samym co obowiązkowe OC komunikacyjne i co do zasady stanowi dobrowolną formę zabezpieczenia.
Pracownik może posiadać różne rodzaje ochrony wynikające z zatrudnienia, przepisów oraz polis grupowych. Nie oznacza to jednak, że dodatkowe indywidualne NNW jest zawsze zbędne.
Jego zaletą może być możliwość samodzielnego wyboru sumy ubezpieczenia i zakresu świadczeń.
Nauczyciel powinien więc najpierw ustalić, jaką ochronę już posiada, a następnie sprawdzić, czy występują obszary, które warto uzupełnić indywidualną polisą.
NNW a wypadek przy pracy
Wypadek przy pracy oraz świadczenie z prywatnego NNW to dwa odrębne zagadnienia.
Jeżeli nauczyciel dozna urazu podczas wykonywania obowiązków zawodowych, zdarzenie może zostać ocenione zgodnie z zasadami dotyczącymi wypadków przy pracy.
Posiadanie prywatnej polisy NNW może oznaczać dodatkową możliwość otrzymania świadczenia, jeśli spełnione są warunki konkretnej umowy.
Nie należy więc traktować NNW jako zamiennika świadczeń wynikających z zatrudnienia.
Warto natomiast sprawdzić, czy ochrona indywidualna działa zarówno podczas pracy, jak i poza nią.
Czy NNW działa tylko w szkole
Dobrze dobrana polisa może obejmować znacznie więcej niż czas spędzony w placówce.
NNW może działać podczas codziennego życia, wypoczynku, podróży, wykonywania obowiązków domowych oraz innych aktywności, jeśli mieszczą się w zakresie ubezpieczenia.
To ważne, ponieważ duża część wypadków zdarza się poza pracą.
Nauczyciel może doznać urazu podczas jazdy na rowerze, spaceru, wykonywania prac w domu albo weekendowego wyjazdu.
Przed zakupem należy więc sprawdzić, czy ochrona obowiązuje całodobowo oraz jaki posiada zakres terytorialny.
Upadek na szkolnym korytarzu
Jednym z najbardziej typowych zdarzeń może być poślizgnięcie albo potknięcie.
Nauczyciel może doznać skręcenia stawu, złamania albo innego urazu.
Sama obecność zdarzenia nie oznacza jednak automatycznie wypłaty określonej kwoty.
Znaczenie ma rodzaj następstwa oraz sposób jego kwalifikacji według tabeli świadczeń.
Jeżeli polisa przewiduje wypłatę za trwały uszczerbek, wysokość świadczenia może zależeć od ustalonego procentu uszczerbku i sumy ubezpieczenia.
Dlatego warto dokładnie sprawdzić tabelę przed zawarciem umowy.
Uraz podczas lekcji wychowania fizycznego
Nauczyciel wychowania fizycznego jest szczególnie aktywny podczas wykonywania obowiązków.
Może uczestniczyć w demonstracji ćwiczeń, zabezpieczać uczniów podczas zajęć i poruszać się po boisku lub sali sportowej.
Ryzyko kontuzji może być więc większe niż w przypadku pracy wyłącznie przy biurku.
Przed wyborem NNW warto sprawdzić, jak polisa traktuje aktywność sportową wykonywaną w ramach pracy.
Nie należy automatycznie zakładać, że każda aktywność sportowa jest objęta identycznym zakresem.
Wypadek podczas szkolnej wycieczki
Nauczyciel może wykonywać obowiązki poza budynkiem szkoły.
Wycieczki, zielone szkoły, wyjazdy edukacyjne i imprezy plenerowe oznaczają przemieszczanie się w zmiennych warunkach.
Do urazu może dojść podczas spaceru, wejścia na szlak, jazdy autokarem albo wykonywania zwykłych czynności organizacyjnych.
Warto więc sprawdzić zakres terytorialny polisy oraz to, czy ochrona działa podczas wyjazdów służbowych.
Jeżeli szkoła organizuje wycieczki zagraniczne, znaczenie może mieć również działanie NNW poza Polską.
Wypadek w drodze do szkoły
Do zdarzenia może dojść jeszcze przed rozpoczęciem lekcji.
Nauczyciel może uczestniczyć w kolizji samochodowej, przewrócić się na chodniku albo doznać urazu podczas korzystania z komunikacji.
Indywidualna polisa NNW może działać niezależnie od tego, czy wypadek nastąpił bezpośrednio w placówce, jeśli warunki przewidują całodobową ochronę.
Warto również sprawdzić dodatkowe świadczenia związane z wypadkami komunikacyjnymi.
Niektóre warianty mogą przewidywać oddzielne sumy dla określonych zdarzeń.
Trwały uszczerbek na zdrowiu
Jest to jeden z podstawowych elementów NNW.
Jeżeli w wyniku wypadku pozostanie trwałe ograniczenie sprawności, ubezpieczyciel może ustalić procent uszczerbku.
Następnie wysokość świadczenia jest obliczana zgodnie z zasadami umowy.
Najczęściej duże znaczenie ma suma ubezpieczenia.
Ta sama kontuzja przy niskiej i wysokiej sumie może prowadzić do zupełnie innej wysokości świadczenia.
Dlatego nie warto wybierać NNW wyłącznie na podstawie liczby dodatkowych świadczeń. Podstawowa suma ochrony ma kluczowe znaczenie.
Tabela uszczerbku na zdrowiu
Przed zawarciem polisy warto przeczytać tabelę uszczerbku.
Pokazuje ona, w jaki sposób określone następstwa urazów mogą być oceniane.
Nie należy zakładać, że samo złamanie automatycznie oznacza konkretny procent.
Znaczenie może mieć lokalizacja urazu, jego konsekwencje oraz stopień trwałego ograniczenia funkcji.
W niektórych produktach mogą również występować świadczenia za określony rodzaj urazu niezależnie od trwałego uszczerbku.
Dlatego trzeba analizować cały mechanizm wypłaty, a nie tylko jedną pozycję.
Złamanie kości
Złamania należą do częstych następstw wypadków.
Mogą prowadzić do unieruchomienia, przerwy w pracy i długiego powrotu do pełnej sprawności.
Zakres NNW może przewidywać świadczenie związane z takim urazem zgodnie z zasadami produktu.
Nauczyciel powinien sprawdzić, czy polisa rozlicza złamanie na podstawie tabeli uszczerbku, osobnej tabeli urazów czy innego mechanizmu.
Ważne są również wymagania dotyczące dokumentacji medycznej.
Skręcenia i zwichnięcia
Nie każdy poważny uraz kończy się złamaniem.
Skręcenie kostki, uraz kolana lub zwichnięcie barku może wymagać wielotygodniowego leczenia i rehabilitacji.
Przy wyborze polisy warto sprawdzić, czy tego rodzaju urazy są uwzględnione.
Nie należy opierać się wyłącznie na potocznym rozumieniu pojęcia wypadku.
O wypłacie decydują definicje zawarte w dokumentacji ubezpieczeniowej.
Interwencja lekarska po wypadku
Niektóre warianty NNW mogą przewidywać dodatkowe świadczenie związane z interwencją lekarską.
Jest to inny mechanizm niż wypłata za trwały uszczerbek.
Nauczyciel powinien sprawdzić, jakie zdarzenia spełniają warunki takiego świadczenia oraz jakie dokumenty są wymagane.
Sama wizyta lekarska nie musi oznaczać automatycznej wypłaty.
Znaczenie mają kryteria określone w polisie.
Koszty rehabilitacji
Po złamaniu, operacji lub poważnym urazie potrzebna może być fizjoterapia.
Powrót do pełnej sprawności może wymagać wielu zabiegów i ćwiczeń.
Niektóre warianty NNW mogą obejmować dodatkowe świadczenia związane z rehabilitacją.
Przy wyborze należy sprawdzić limit, sposób dokumentowania wydatków oraz wymagania dotyczące zaleceń lekarskich.
Trzeba również odróżnić wypłatę ryczałtowego świadczenia od zwrotu rzeczywiście poniesionych kosztów.
To dwa różne sposoby działania ochrony.
Sprzęt ortopedyczny i środki pomocnicze
Po urazie mogą być potrzebne kule, stabilizator, orteza lub inne przedmioty wspierające leczenie.
Wybrane polisy NNW mogą obejmować naprawę albo zakup określonych przedmiotów ortopedycznych i środków pomocniczych.
Warto sprawdzić maksymalny limit oraz zasady refundacji.
Nie każdy zakup dokonany samodzielnie będzie automatycznie zwracany.
Potrzebne mogą być rachunki oraz dokumentacja potwierdzająca medyczną potrzebę zastosowania danego sprzętu.
Pobyt nauczyciela w szpitalu
Poważniejszy wypadek może prowadzić do hospitalizacji.
Niektóre warianty NNW przewidują świadczenie związane z pobytem w szpitalu.
Przed zakupem trzeba sprawdzić minimalny czas pobytu i zasady naliczania świadczenia.
Może ono być określone za każdy dzień albo według innego mechanizmu.
Istotne jest również to, czy hospitalizacja musi bezpośrednio wynikać z nieszczęśliwego wypadku.
Pobyt związany z chorobą może podlegać innym zasadom.
Operacja po wypadku
Złamanie, uszkodzenie więzadła albo inny poważny uraz może wymagać zabiegu chirurgicznego.
Rozbudowane NNW może przewidywać dodatkowe świadczenia związane z operacją, jeśli znajduje się ona w zakresie.
Należy jednak sprawdzić listę zabiegów i sposób ich klasyfikacji.
Nie należy zakładać, że każda procedura wykonywana w szpitalu będzie traktowana identycznie.
Znaczenie ma również przyczyna zabiegu i jego bezpośredni związek z wypadkiem.
NNW a prywatny pakiet medyczny
Te dwa produkty realizują inne zadania.
Pakiet medyczny zapewnia przede wszystkim dostęp do określonych lekarzy, badań i świadczeń medycznych.
NNW zapewnia ochronę finansową po następstwach wypadku zgodnie z umową.
Można więc korzystać z obu rozwiązań jednocześnie.
Po urazie nauczyciel może skorzystać z konsultacji w ramach prywatnego pakietu, a niezależnie od tego zgłosić zdarzenie do NNW.
Posiadanie pakietu medycznego nie oznacza automatycznie posiadania świadczenia za trwały uszczerbek.
NNW a ubezpieczenie na życie
Polisa na życie również pełni inną funkcję.
Podstawowy zakres ubezpieczenia na życie koncentruje się przede wszystkim na zabezpieczeniu finansowym bliskich po śmierci ubezpieczonego.
Może posiadać dodatkowe rozszerzenia dotyczące nieszczęśliwych wypadków.
NNW jest natomiast produktem skoncentrowanym na skutkach wypadku.
Przed zakupem kolejnej polisy warto więc sprawdzić, jakie świadczenia są już dostępne w obecnym ubezpieczeniu na życie.
Może się okazać, że część ochrony się uzupełnia, a część nakłada.
Czy można mieć kilka polis NNW
Możliwe jest posiadanie kilku umów NNW.
Jeżeli wypadek spełnia warunki każdej z nich, świadczenia mogą być wypłacane niezależnie zgodnie z zasadami poszczególnych polis.
To odróżnia część świadczeń NNW od klasycznych ubezpieczeń majątkowych.
Nie oznacza to jednak, że zawsze warto kupować wiele podobnych polis.
Najpierw należy sprawdzić istniejącą ochronę grupową, indywidualną oraz dodatki do innych ubezpieczeń.
Czasami korzystniejsze może być zwiększenie jakości jednego zakresu zamiast posiadania kilku bardzo niskich sum.
Grupowe NNW nauczyciela
Nauczyciel może mieć możliwość przystąpienia do ochrony grupowej związanej z miejscem zatrudnienia.
Taki produkt może być wygodny, ale jego zakres jest ustalany dla większej grupy.
Nie zawsze można dowolnie wybrać sumę i wszystkie dodatki.
Przed zakupem indywidualnego NNW warto więc sprawdzić dokumentację ochrony grupowej.
Najważniejsze są sumy, zakres urazów, rehabilitacja oraz sposób wypłaty.
Dopiero wtedy można ocenić, czy indywidualna polisa wypełnia realną lukę.
NNW dla nauczyciela wychowania fizycznego
Osoba prowadząca zajęcia ruchowe może mieć inne potrzeby niż nauczyciel przedmiotu prowadzący większość lekcji przy tablicy.
Większa aktywność oznacza częstsze narażenie na skręcenia, upadki i urazy przeciążeniowe.
Trzeba jednak pamiętać, że NNW najczęściej koncentruje się na nagłym wypadku.
Problemy rozwijające się stopniowo w wyniku przeciążenia mogą nie spełniać definicji nieszczęśliwego wypadku.
Dlatego nauczyciel WF powinien szczególnie dokładnie sprawdzić tę definicję oraz zakres dotyczący aktywności sportowej.
NNW dla nauczyciela przedszkola
Praca z małymi dziećmi wymaga częstego ruchu, schylania się, przenoszenia przedmiotów i uczestniczenia w zabawach.
Ryzyko wypadku może więc wyglądać inaczej niż w szkole średniej.
Nauczyciel przedszkola może potknąć się o zabawkę, upaść podczas zabawy na zewnątrz albo doznać urazu podczas organizowania zajęć.
Podstawowe zasady wyboru NNW pozostają jednak podobne.
Kluczowe są suma ubezpieczenia, tabela świadczeń i ochrona działająca podczas pracy.
NNW dla nauczyciela aktywnego sportowo
Wielu nauczycieli poza pracą biega, jeździ na rowerze, chodzi po górach lub trenuje inne dyscypliny.
Jeżeli polisa ma chronić również podczas tych aktywności, należy sprawdzić ich klasyfikację.
Sport rekreacyjny może być objęty standardowo, natomiast bardziej ryzykowne dyscypliny mogą wymagać dodatkowego zakresu.
Szczególnego sprawdzenia wymagają zawody, sporty ekstremalne oraz aktywność uprawiana profesjonalnie.
Nie powinno się zakładać, że każda forma sportu jest automatycznie objęta jednym NNW.
Ochrona za granicą
Nauczyciel może podróżować prywatnie albo służbowo.
Jeżeli NNW posiada zakres zagraniczny, może działać również podczas pobytu poza Polską zgodnie z warunkami umowy.
Nie zastępuje jednak ubezpieczenia turystycznego.
NNW może wypłacić określone świadczenie po wypadku, ale nie musi pokrywać kosztów hospitalizacji, ratownictwa czy transportu medycznego za granicą.
Na wyjazd potrzebna jest więc osobna analiza polisy turystycznej.
Jak wybrać sumę ubezpieczenia
Suma ubezpieczenia ma bezpośredni wpływ na możliwą wysokość świadczenia.
Przy wyborze warto myśleć przede wszystkim o poważnym urazie, a nie o najdrobniejszym zdarzeniu.
Jeżeli w wyniku wypadku nauczyciel przez długi czas nie może normalnie funkcjonować, niewielkie świadczenie może mieć ograniczone znaczenie.
Trzeba więc porównać sumę podstawową oraz sposób naliczania wypłaty za każdy procent trwałego uszczerbku.
Warto również sprawdzić maksymalne świadczenia przy najpoważniejszych następstwach.
Karencja w NNW
Niektóre produkty mogą posiadać określone zasady dotyczące początku odpowiedzialności.
Należy sprawdzić dokładną datę rozpoczęcia ochrony.
Nie warto zakładać, że każda polisa zaczyna działać natychmiast po wypełnieniu formularza.
Znaczenie może mieć zawarcie umowy, opłacenie składki i data wskazana w dokumentach.
Przy przechodzeniu z jednej polisy na drugą warto zadbać o brak niepotrzebnej przerwy.
Wyłączenia odpowiedzialności
Każde NNW posiada określone wyłączenia.
Mogą dotyczyć między innymi działania umyślnego, określonych aktywności, sportów wysokiego ryzyka lub innych sytuacji opisanych w dokumentacji.
Nie należy opierać decyzji wyłącznie na liście świadczeń.
Równie ważna jest lista sytuacji, w których ochrona nie zadziała.
Nauczyciel powinien szczególnie sprawdzić aktywność sportową, podróże zagraniczne oraz dodatkowe zajęcia wykonywane poza podstawową pracą.
Jak zgłosić wypadek z NNW
Po zdarzeniu najważniejsze jest uzyskanie odpowiedniej pomocy medycznej.
Następnie należy zachować dokumentację dotyczącą urazu, leczenia i rehabilitacji.
Przy zgłoszeniu mogą być potrzebne informacje o przebiegu wypadku oraz dokumenty medyczne.
Jeżeli zdarzenie nastąpiło w pracy, warto również zachować dokumentację przygotowaną zgodnie z procedurą obowiązującą w miejscu zatrudnienia.
Nie należy czekać z uporządkowaniem dokumentów do zakończenia całego leczenia.
Jak dokumentować rehabilitację
Jeżeli polisa przewiduje zwrot określonych kosztów, bardzo ważne może być zachowanie rachunków.
Potrzebne mogą być również skierowania lub zalecenia lekarza.
Dokumentacja powinna pokazywać związek rehabilitacji z konkretnym wypadkiem.
Nie każdy zabieg wykonany po zdarzeniu musi automatycznie podlegać zwrotowi.
Dlatego przed rozpoczęciem kosztownej terapii warto sprawdzić zasady wynikające z polisy.
Najczęstsze błędy przy wyborze NNW dla nauczyciela
Pierwszym błędem jest wybór polisy wyłącznie na podstawie jej nazwy.
Ochrona przeznaczona dla nauczyciela może posiadać różne sumy i zakres świadczeń.
Drugim problemem jest zbyt niska suma ubezpieczenia.
Niewielka wypłata za jeden procent uszczerbku może prowadzić do małego świadczenia nawet po poważniejszym urazie.
Kolejnym błędem jest brak sprawdzenia rehabilitacji, sprzętu ortopedycznego i dodatkowych świadczeń.
Często pomijany jest również zakres sportowy i terytorialny.
Nie należy także zakładać, że grupowa ochrona dostępna w miejscu pracy zawsze jest wystarczająca.
Jak wybrać ubezpieczenie NNW dla nauczyciela
Pierwszym krokiem powinno być sprawdzenie już posiadanej ochrony.
Nauczyciel powinien wiedzieć, czy posiada NNW grupowe, jakie dodatki znajdują się w polisie na życie oraz jakie świadczenia przysługują w związku z zatrudnieniem.
Następnie warto określić potrzebną sumę ubezpieczenia.
Kolejnym etapem jest analiza tabeli trwałego uszczerbku, świadczeń za urazy, rehabilitację, pobyt w szpitalu i przedmioty ortopedyczne.
Osoba aktywna sportowo powinna dodatkowo sprawdzić zakres dotyczący swojej dyscypliny.
Nauczyciel uczestniczący w zagranicznych wycieczkach i często podróżujący powinien zweryfikować również terytorium działania ochrony.
Dobrze dobrane NNW dla nauczyciela powinno odpowiadać nie tylko miejscu zatrudnienia, ale całemu stylowi życia ubezpieczonego. Największe znaczenie mają suma ubezpieczenia, zasady ustalania świadczenia oraz realne następstwa wypadków, które mogą wpłynąć na zdrowie, sprawność i możliwość wykonywania codziennych obowiązków.